アジア太平洋 · トレンド分析
工場・倉庫・病院で進むヒューマノイドロボット導入、主要3業界の動向
製造、物流、医療・介護は、ヒューマノイドロボットの導入状況を知るうえで重要な分野だが、成熟度には大きな差がある。本稿では各業界の動きと実証済みの成果を整理し、アジア太平洋地域の買い手が投資前に確認すべき点を解説する。
読了目安:7分
この3分野に注目する理由
建物や道具、業務の流れが人間向けに設計されていて、従来型の自動化設備に合わせて作り替えるには大きな費用がかかる。そうした現場では、ヒューマノイドロボットの強みが生きる。製造、物流、医療・介護には、労働力不足、反復作業や身体的負担の大きい仕事、人間の身体に合わせて作られた環境という共通点がある。ここで取り上げる3分野は、実務上の重要性を踏まえて選んだもので、統計的に検証された上位3業界という意味ではない。とりわけ医療・介護は、工場での物資搬送よりも実験段階の色合いが濃い。
市場規模はまだ小さい。国際ロボット連盟(IFR)によると、2025年に世界で販売された商用・専門用途のフルサイズ・ヒューマノイドロボットは約7,000台だった。同じ年に設置された従来型の産業用ロボットは60万台を超える。自動車メーカーによる試験導入で使われるヒューマノイドは、通常10台未満だ。注目すべきなのは現在の規模ではなく、動きの方向性である。
製造業:自動車メーカーが先行
自動車工場は、ヒューマノイドの主要な試験現場となっている。BMWは米サウスカロライナ州スパータンバーグ工場で、Figure AIのFigure 03を導入し、仕分けされていない容器から部品を取り出して順序別の台車に載せる作業を行っている。これに先立つFigure 02の試験導入では、BMW X3の3万台超の生産を支援した。Hyundai Motor Groupは、ジョージア州にある専用のアプリケーションセンターでBoston DynamicsのAtlasを訓練中だ。2028年からMetaplantで部品の順序付けに使う計画で、2030年までに部品組み立てへの活用を目指している。
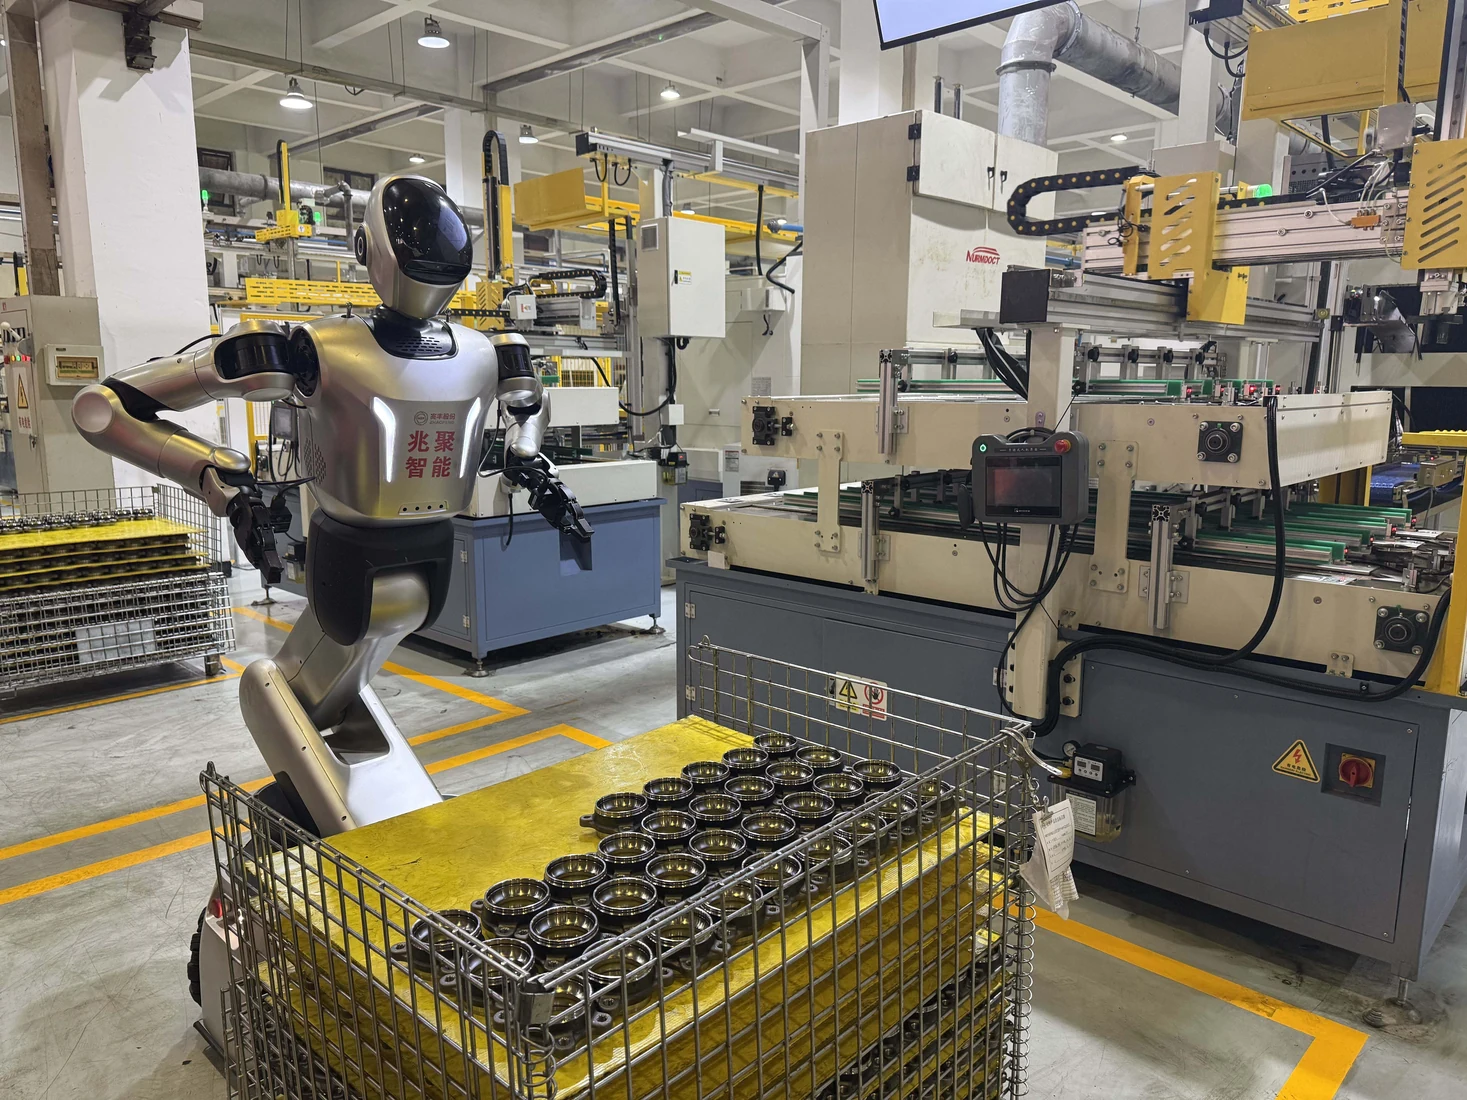
アジアの製造業でも、産業用途の試験が進む。中国では自動車メーカーやサプライヤーがヒューマノイドを生産ラインに導入しつつある。LejuとZhaofengは、Kuavoを15台、自動車部品の投入作業に従事させた。XPENGはIRONヒューマノイドの量産準備を進めている。UBTechは柳州に工場を開設し、年間1万台超の生産能力を計画する。上海市は2030年までに工場で10万台のヒューマノイドを稼働させることを目指す。韓国では、半導体パッケージング、自動車製造、造船での試験導入に向けた規制サンドボックスが承認された。
現在よく見られる作業は、部品の順序付けや投入、検査の補助、工程間でのコンテナ搬送だ。いずれも比較的単純で、作業環境も整っているため、導入の出発点として適している。
物流・倉庫:商用現場で先行する作業
倉庫では、ヒューマノイドが初めて実際の商用業務を担うようになった。Agility RoboticsのDigitは、米ジョージア州にあるGXOの施設で、ロボット・アズ・ア・サービス(RaaS)契約のもと、コンテナを10万回以上運搬している。2026年9月、AgilityはDigit 5を発表した。安全柵を設けずに人の近くで安全に作業できるよう設計され、2027年前半に早期アクセスを開始する予定だ。
アジアでは、Rainbow RoboticsのRB-Y1が韓国のCoupangフルフィルメントセンターで試験導入されている。中国メーカーは、ピッキング、梱包、小売店の品出しを行う車輪付きヒューマノイドを提供している。物流に適しているのは、運搬、積み上げ、荷積みといった作業が反復的で、成果を測りやすいためだ。また、倉庫では長時間のシフト勤務が必要で、人手の確保が難しい。
医療・介護:医療従事者を支援し、置き換えない
医療・介護は3分野の中で最も慎重な対応が求められる一方、高齢化が進むアジアにとって重要性の高い分野でもある。2026年9月、ソウルのSamsung Medical Centerは、音声指示で器具を受け渡し、内視鏡を保持するヒューマノイド型の手術支援ロボットを公開した。実験室での試験では、5種類の器具をつかむ成功率が100%、受け渡す成功率が98.7%だった。4つの病院で2029年に臨床試験を始める計画で、まずは低リスクの作業から着手する。
日本では、スタートアップが病院での来訪者案内、物品の運搬、食器の片付けを試しているほか、介護施設では巡回を検証している。次の段階では、入居者の呼び出しボタンへの応答も計画されている。こうしたロボットが看護師や介護職員の定型業務を担うことで、職員は患者や利用者に向き合う時間を増やせる。今後数年の現実的な活用像は、この形だ。
実証された成果と、まだ足りないもの
3業界に共通する重要な論点は、根拠となるデータの充実度だ。公表されている成果の多くは企業自身によるもので、検証期間が短かったり、単一の現場に限られていたりする。第三者による試験もほとんどない。稼働時間、介入が必要になった回数、作業成功率、総保有コストを公表する導入事例は少ない。安全基準も策定途上であり、動的に姿勢を安定させるヒューマノイド型ロボットを対象とする初の国際規格ISO 25785-1は、まだ草案段階にある。
アジア太平洋地域の買い手向けチェックリスト
- 「何でも手伝う」といった漠然とした要望ではなく、部品の順序付けやコンテナ搬送など、測定できる作業を一つ選ぶ。
- 現場の運用データを求める。稼働時間、成功率、人による介入、停止時間を確認する。
- 作業のうち、どの程度をロボットが自律して行い、どの程度を遠隔操作に頼っているのかを明確にする。
- 人と共有する空間での安全性を評価し、ベンダーがどの基準やリスク評価手順に従っているかを確認する。
- システム統合、トレーニング、保守、ソフトウェアのサブスクリプション、サポートを含めた総費用を試算する。
- 従業員への対応を計画する。変化について説明し、ロボットを監督するための再訓練を行い、労働組合や従業員代表にも早い段階から参加してもらう。
2027年も製造と物流が主な現場導入先となる可能性が高い一方、医療・介護では、より慎重に、厳しい監督のもとで検証を進める必要がある。勝者となるのは、見栄えのよいデモを披露する企業ではなく、実環境で安定して繰り返し作業できることを示せる企業だ。